Los préstamos rápidos a corto plazo ofrecen soluciones de dinero inmediato para gastos urgentes. Muchas personas recurren a este tipo de préstamos para cubrir imprevistos, como facturas médicas o reparaciones del coche.
Son muy populares en ciudades como Madrid y Barcelona, y las plataformas en línea facilitan aún más el acceso.
Cómo funcionan los préstamos rápidos a corto plazo
Los préstamos rápidos están diseñados para devolverse con tu próxima nómina. Los montos suelen ser pequeños, normalmente entre 100 y 1200 euros. El proceso de solicitud es sencillo y, en su mayoría, se realiza en línea.
Pasos básicos para solicitar
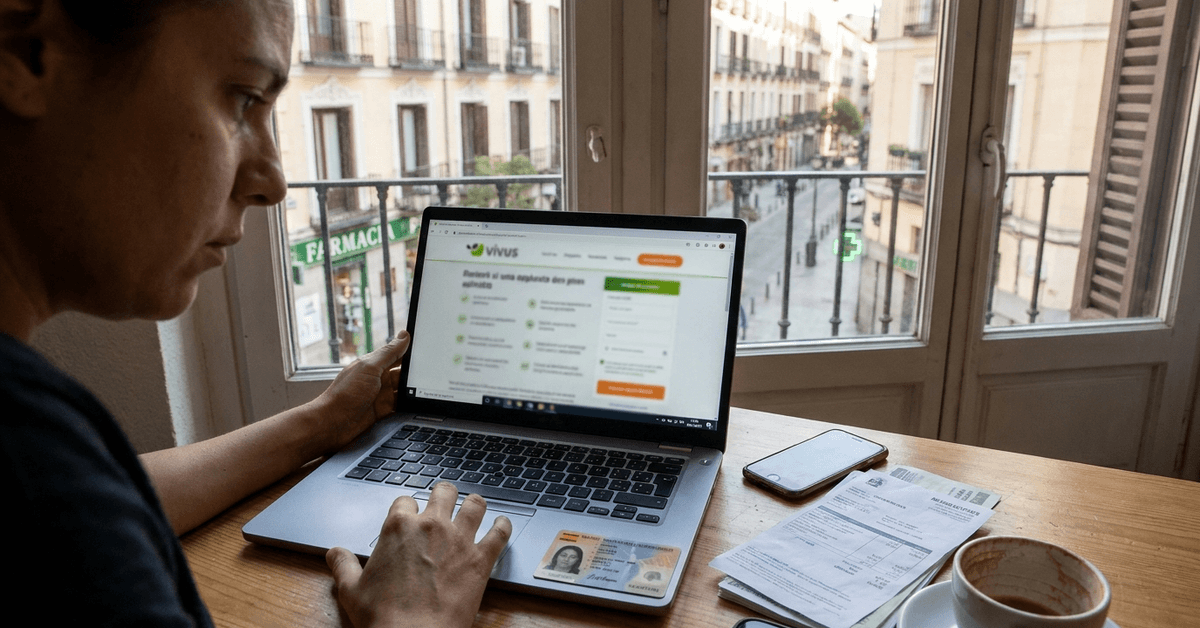
- Rellena una solicitud en línea a través de prestamistas como Vivus o Cashper.
- Envía tu identificación y tus nóminas recientes, ya sea fotografiadas o escaneadas.
- Recibe una respuesta o aprobación instantánea, normalmente en cuestión de minutos.
- Recibe el dinero en tu cuenta bancaria, por lo general el mismo día.
Los prestamistas no solicitan mucha documentación. Tener ingresos fijos es el principal requisito para la aprobación.
Ventajas de los préstamos de día de pago a corto plazo
Comprender los beneficios de los préstamos de día de pago a corto plazo ayuda a los prestatarios a evaluar opciones de financiamiento rápido, solicitudes convenientes y posibles ventajas durante emergencias financieras.
Acceso rápido a fondos
La principal ventaja es poder disponer del dinero de forma casi inmediata. Esto puede ser fundamental si tienes necesidades urgentes, como el corte de servicios públicos o pagos relacionados con la salud.
Proceso en línea sencillo
La mayoría de los prestamistas de confianza, incluyendo Ferratum, cuentan con plataformas adaptadas a dispositivos móviles. La aprobación no requiere visitas personales ni trámites largos.
No se requiere garantía
No es necesario poner en prenda bienes como tu auto o tu casa. La aprobación se basa únicamente en tu próximo pago y tu situación laboral.
Riesgos financieros y desventajas potenciales de los préstamos de día de pago a corto plazo
Identificar los riesgos de los préstamos de día de pago ayuda a los prestatarios a comprender los altos costos asociados, los plazos de devolución cortos y los posibles problemas de endeudamiento antes de solicitarlos.
Altos intereses
El principal riesgo es el costo. Los préstamos de día de pago a corto plazo tienen tasas de interés mucho más altas que los préstamos bancarios o las tarjetas de crédito. Las tasas de porcentaje anual (APR) pueden superar fácilmente el 300 por ciento.
Presión para el Reembolso
Como el préstamo se debe pagar con tu próximo sueldo, el reembolso puede generar estrés adicional. Si no pagas a tiempo, pueden aplicarse penalizaciones o cargos extra.
Montos de préstamo limitados
Los montos máximos de los préstamos son modestos, por lo que es posible que no cubran todas las emergencias. En ocasiones, los prestatarios deben solicitar varios préstamos, lo que aumenta los costos.
¿Quién debería considerar los préstamos rápidos?
Las personas con gastos urgentes a corto plazo y opciones de crédito limitadas suelen recurrir a los préstamos rápidos. Aquellos que no tienen tarjetas de crédito o familiares a quienes pedir dinero pueden verlos como una alternativa viable.
Sin embargo, quienes enfrentan dificultades financieras continuas pueden considerar otras soluciones, como la ayuda gubernamental o las cooperativas de crédito con bajos intereses.
Regulaciones legales y protecciones al consumidor
Comprender las regulaciones sobre préstamos de día de pago y las protecciones al consumidor ayuda a los prestatarios a reconocer sus derechos, identificar prácticas de préstamo injustas y tomar decisiones financieras más seguras.
Marco regulatorio en España
En España, los prestamistas de adelantos deben cumplir con las normativas del Ministerio de Consumo. Existen leyes estrictas que limitan los términos abusivos y exigen transparencia.
Protecciones para prestatarios
Comprender las protecciones para prestatarios ayuda a las personas a reconocer sus derechos legales, evitar prácticas de préstamo abusivas e identificar salvaguardas contra cargos excesivos y acoso.
- Los prestamistas deben informar el TAE completo y las condiciones antes de que aceptes.
- Tienes derecho a un periodo de desistimiento de 14 días para cancelar sin penalización.
- Puedes presentar reclamaciones ante oficinas de atención al consumidor en ciudades como Valencia y Sevilla.
Cómo elegir un proveedor de préstamos rápidos confiable
Encontrar un prestamista de confianza requiere una investigación cuidadosa, precios transparentes y una verificación adecuada para evitar estafas y riesgos financieros innecesarios.
Principales cualidades a tener en cuenta
Un prestamista confiable explica claramente los costos del préstamo, las condiciones de pago y las opciones de atención al cliente, además de mantener el registro adecuado y ofrecer transparencia.
- Estructuras de tarifas claras: Las marcas más confiables, como Vivus, muestran todos los cargos desde el principio.
- Atención al cliente profesional: Elige empresas que ofrezcan líneas de ayuda accesibles.
- Dirección visible de la empresa y número de registro oficial.
Mejores plataformas online
Comparar las plataformas de préstamos en línea en España ayuda a los solicitantes a evaluar los productos disponibles, tasas de interés, condiciones de devolución y la fiabilidad de los proveedores antes de solicitar un préstamo.
- Ferratum.es destaca por su rapidez en las aprobaciones y su transparencia.
- Cashper.es, reconocida por su buen servicio al cliente y una sección de preguntas frecuentes muy completa.
Alternativas a los préstamos de día de pago a corto plazo
Explorar alternativas a los préstamos de día de pago ayuda a los prestatarios a encontrar opciones de financiamiento más asequibles, reducir los costos de endeudamiento y evitar deudas innecesarias y el estrés financiero.
Cajas de ahorro y préstamos personales
Las cajas de ahorro locales suelen ofrecer tipos de interés más bajos. Muchas personas en España utilizan plataformas como los préstamos personales online de Banco Sabadell para pequeñas cantidades.
Aplicaciones de adelanto de sueldo
Apps como AdvancePay permiten a los trabajadores acceder a una parte de su salario antes de tiempo. Esto elimina costosos intereses y puede ser una opción más segura.
Recursos gubernamentales
Acceder a recursos oficiales del gobierno ayuda a los solicitantes a comprender las normativas financieras, verificar la legitimidad de los prestamistas y encontrar orientación confiable sobre los derechos y protecciones del consumidor.
- Asistencia de emergencia en los ayuntamientos locales
- Asesoramiento sobre deudas de entidades sin ánimo de lucro en regiones como Cataluña y Andalucía
Requisitos típicos para la solicitud
- Comprobante de ingresos mensuales estables (extractos bancarios)
- Documento de identidad válido (DNI o NIE para residentes extranjeros)
- Cuenta bancaria activa en España
Todo prestamista de confianza, ya sea presencial en Madrid o sólo online, solicitará estos requisitos básicos. En ocasiones, se puede requerir una verificación adicional para quienes solicitan por primera vez.
Posibles comisiones y cargos extra
- Intereses según el monto prestado
- Comisiones por pago atrasado (pueden variar entre 20 y 50 euros)
- Cargos por extensión si necesitas más tiempo para pagar
Algunos prestamistas detallan todos estos cargos claramente en sus sitios web. Es importante revisar si existen costos ocultos antes de aceptar un contrato.
Mitos Comunes sobre los Préstamos Rápidos a Corto Plazo
Comprender los mitos más comunes sobre los préstamos rápidos ayuda a los prestatarios a distinguir hechos de conceptos erróneos, reconocer los riesgos financieros y tomar decisiones informadas sobre préstamos a corto plazo.
“Cualquiera puede calificar al instante”
La mayoría de los prestamistas exige que demuestres tus ingresos. La aprobación no siempre es inmediata. Si tu historial financiero es malo, pueden ocurrir demoras o rechazos.
“Siempre afecta tu crédito”
Algunos prestamistas reportan a las agencias de crédito. Otros no. Un pago atrasado puede afectar tu historial, pero pagar a tiempo puede que no cambie tu puntuación.
Señales de alerta a tener en cuenta al elegir un prestamista
Reconocer prácticas de préstamo sospechosas ayuda a los prestatarios a evitar proveedores fraudulentos, cargos ocultos y condiciones de préstamo injustas, protegiendo así su seguridad financiera.
- No cuenta con una dirección oficial: Prestamistas de confianza como Ferratum hacen públicos los datos de sus oficinas.
- Solicitudes de pagos por adelantado: Los prestamistas legítimos nunca exigen un pago antes de otorgar un préstamo.
- No existe un proceso claro para quejas: Evite empresas que no tienen atención al cliente ni canales para presentar reclamaciones.
Cómo solicitar un préstamo de día de pago a corto plazo: Guía paso a paso
Conocer los pasos para solicitar un préstamo de día de pago ayuda a los solicitantes a preparar los documentos, verificar los requisitos del prestamista y revisar las condiciones de pago antes de enviar su solicitud.
- Compara al menos tres sitios web o aplicaciones de prestamistas.
- Consulta y compara las comisiones y los plazos de pago.
- Reúne documentos como tus recibos de sueldo y una identificación.
- Completa únicamente los formularios seguros y oficiales en el sitio del proveedor.
- Lee el contrato detenidamente.
- Acepta el préstamo y guarda los detalles para futuras consultas.
Estrategias Inteligentes para un Manejo Responsable de Préstamos de Pago
Seguir prácticas de endeudamiento responsable ayuda a los prestatarios a cumplir con los plazos de pago, evitar cargos excesivos y minimizar riesgos financieros, manteniendo así una mejor estabilidad económica.
- Pide solo la cantidad mínima que realmente necesitas
- Planifica las fechas exactas de pago según tu próximo ingreso
- Lleva un registro de todos los cargos y fechas límite; las alertas en tu smartphone pueden ayudarte
- Nunca renueves o extiendas el préstamo a menos que sea realmente necesario
Impactos Potenciales a Largo Plazo
El uso repetido de préstamos de día de pago puede llevar a ciclos de endeudamiento. Los intereses se acumulan rápidamente si se incumplen los plazos de pago. Una buena planificación financiera ayuda a evitar la dependencia.
Si tienes dificultades recurrentes para llegar a fin de mes, consultar con asesores de deuda oficiales o servicios de asesoría crediticia sin fines de lucro puede ofrecerte estrategias más seguras.
Conclusión: Tomar decisiones informadas sobre los préstamos rápidos
Los préstamos rápidos a corto plazo ofrecen soluciones inmediatas, pero implican riesgos importantes. Son más adecuados para cubrir verdaderas emergencias de liquidez a corto plazo y no deberían convertirse en una práctica habitual.
Comprender los costos reales, leer toda la letra pequeña y elegir proveedores confiables y regulados ayuda a proteger tus finanzas. Antes de firmar cualquier contrato, considera opciones alternativas y toma una decisión bien informada.
El endeudamiento responsable y una planificación cuidadosa son la mejor defensa contra problemas a largo plazo y aseguran que el uso de préstamos rápidos responda a tus necesidades sin causar daños duraderos.